1. 서론: 우리 주식시장을 버티게 한 '최후의 방어선'
최근 국내 증시는 지독한 박스권에 갇혀 있습니다. 거래대금은 말라가고, 투자자들의 피로감은 극에 달한 상태입니다. 중동 전쟁의 장기화, 고금리 지속, 그리고 불안한 환율까지 대외 악재가 산적해 있음에도 코스피가 붕괴되지 않고 버텼던 이유는 무엇일까요? 시장을 면밀히 분석해 보면, 그 이면에는 삼성전자와 SK하이닉스라는 두 거인이 구축한 '거대 자사주 매입'이라는 최후의 방어선이 있었습니다. 하지만 이 든든했던 보이지 않는 손이 이제 곧 멈춰 서려 하고 있습니다.
2. [Takeaway 1] 34조 원의 거대한 방패: 단순한 매입 그 이상의 가치
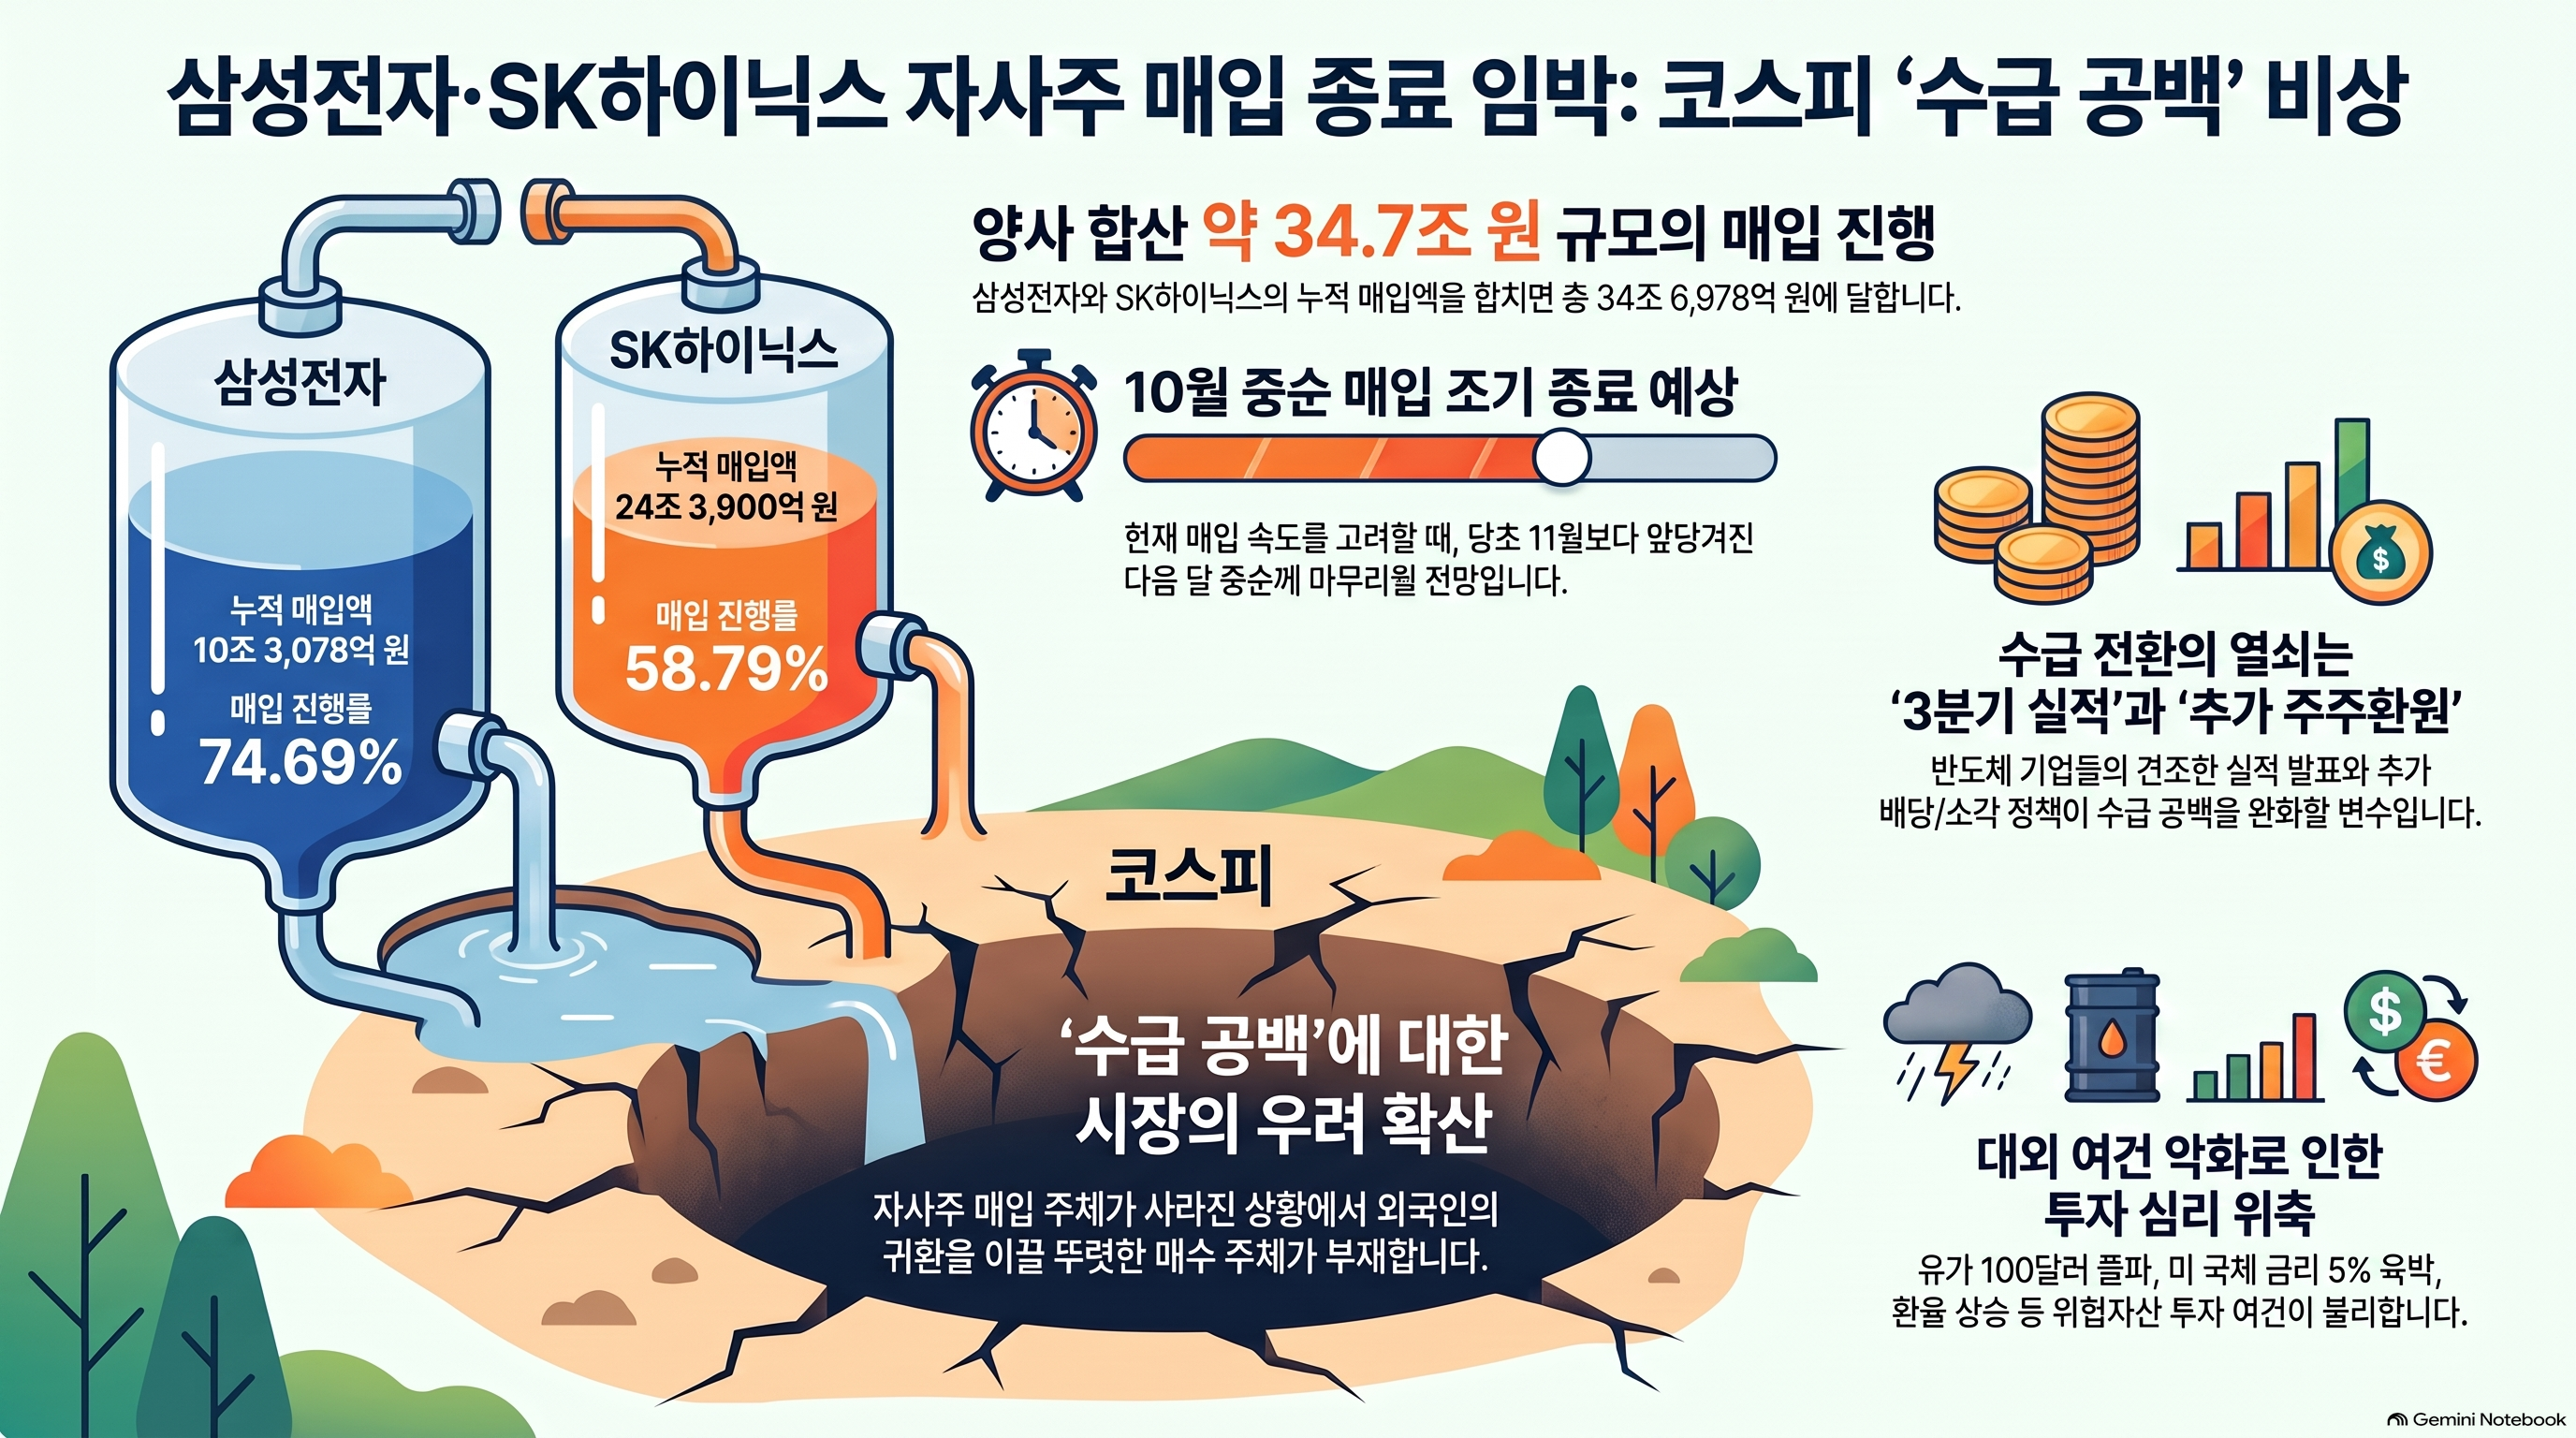
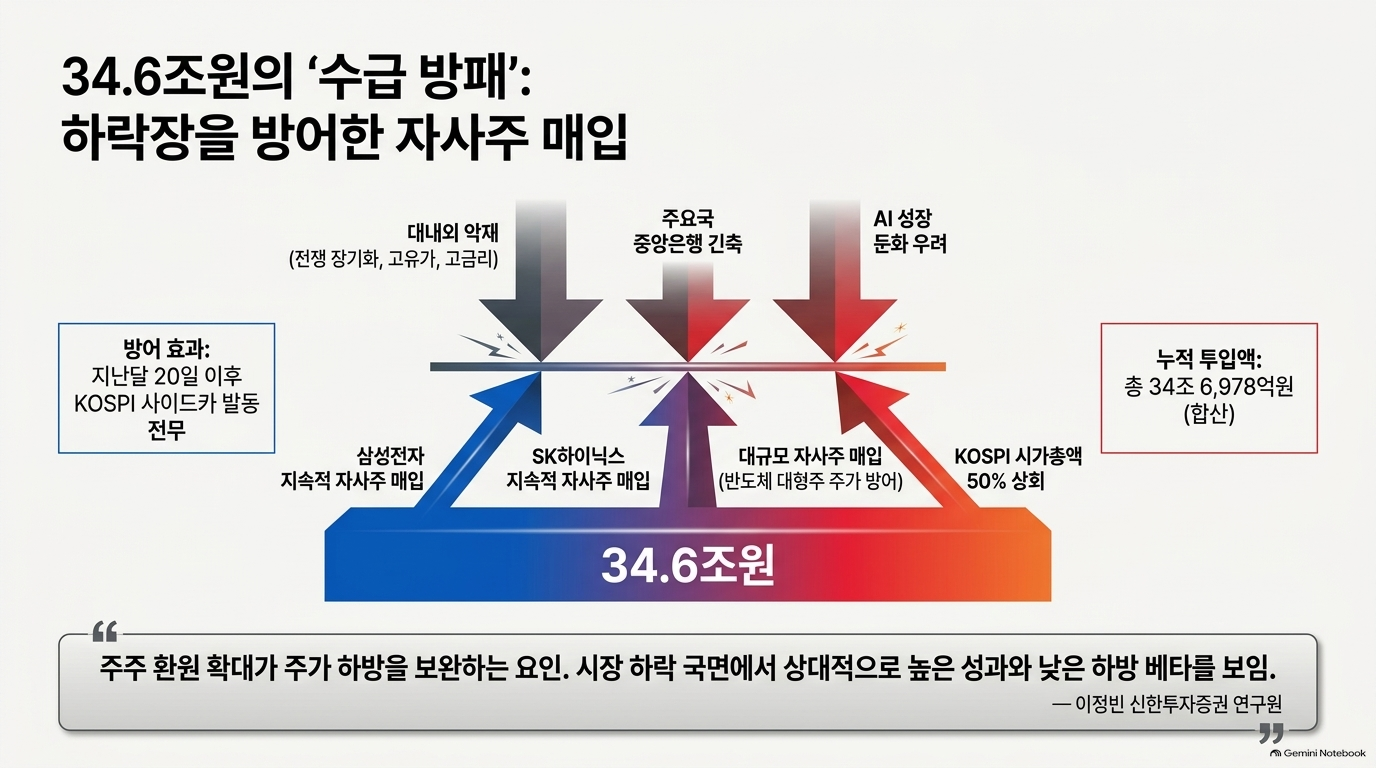
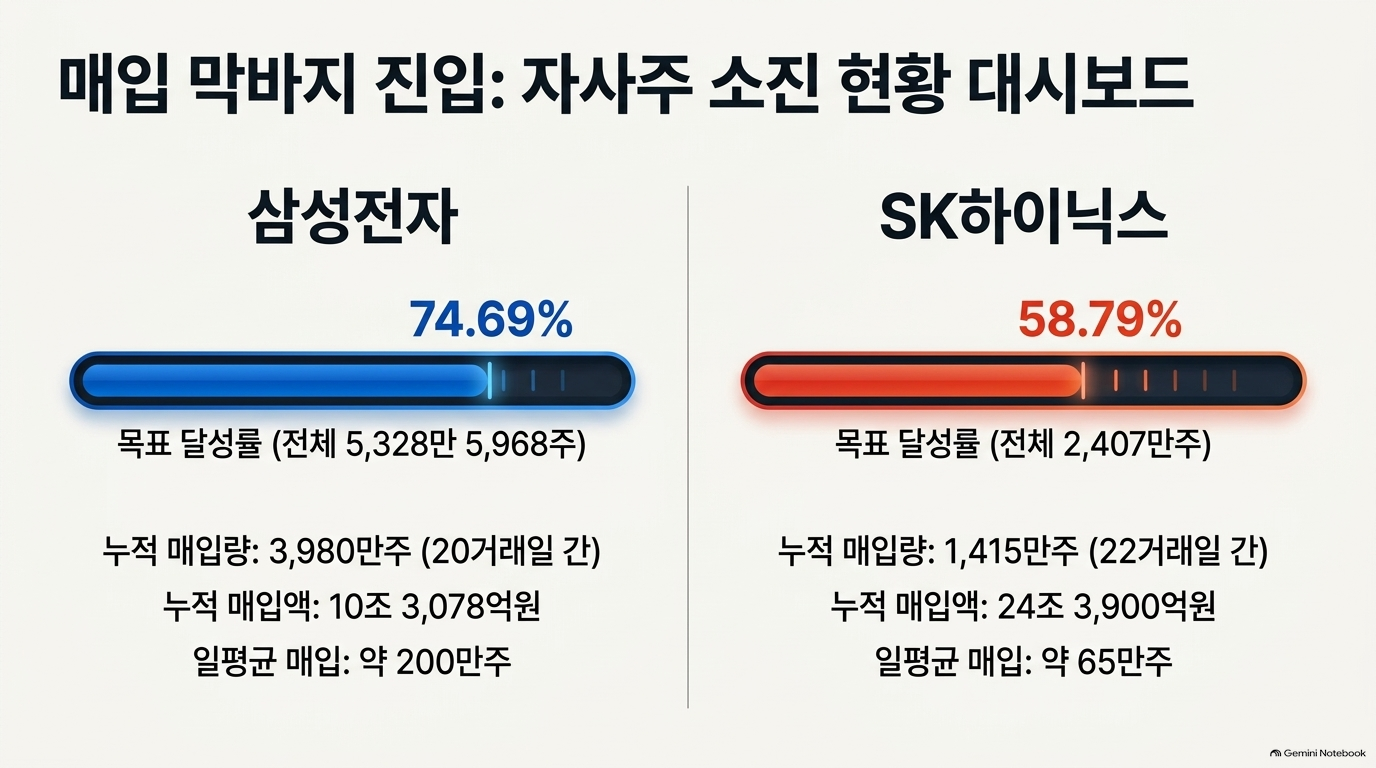
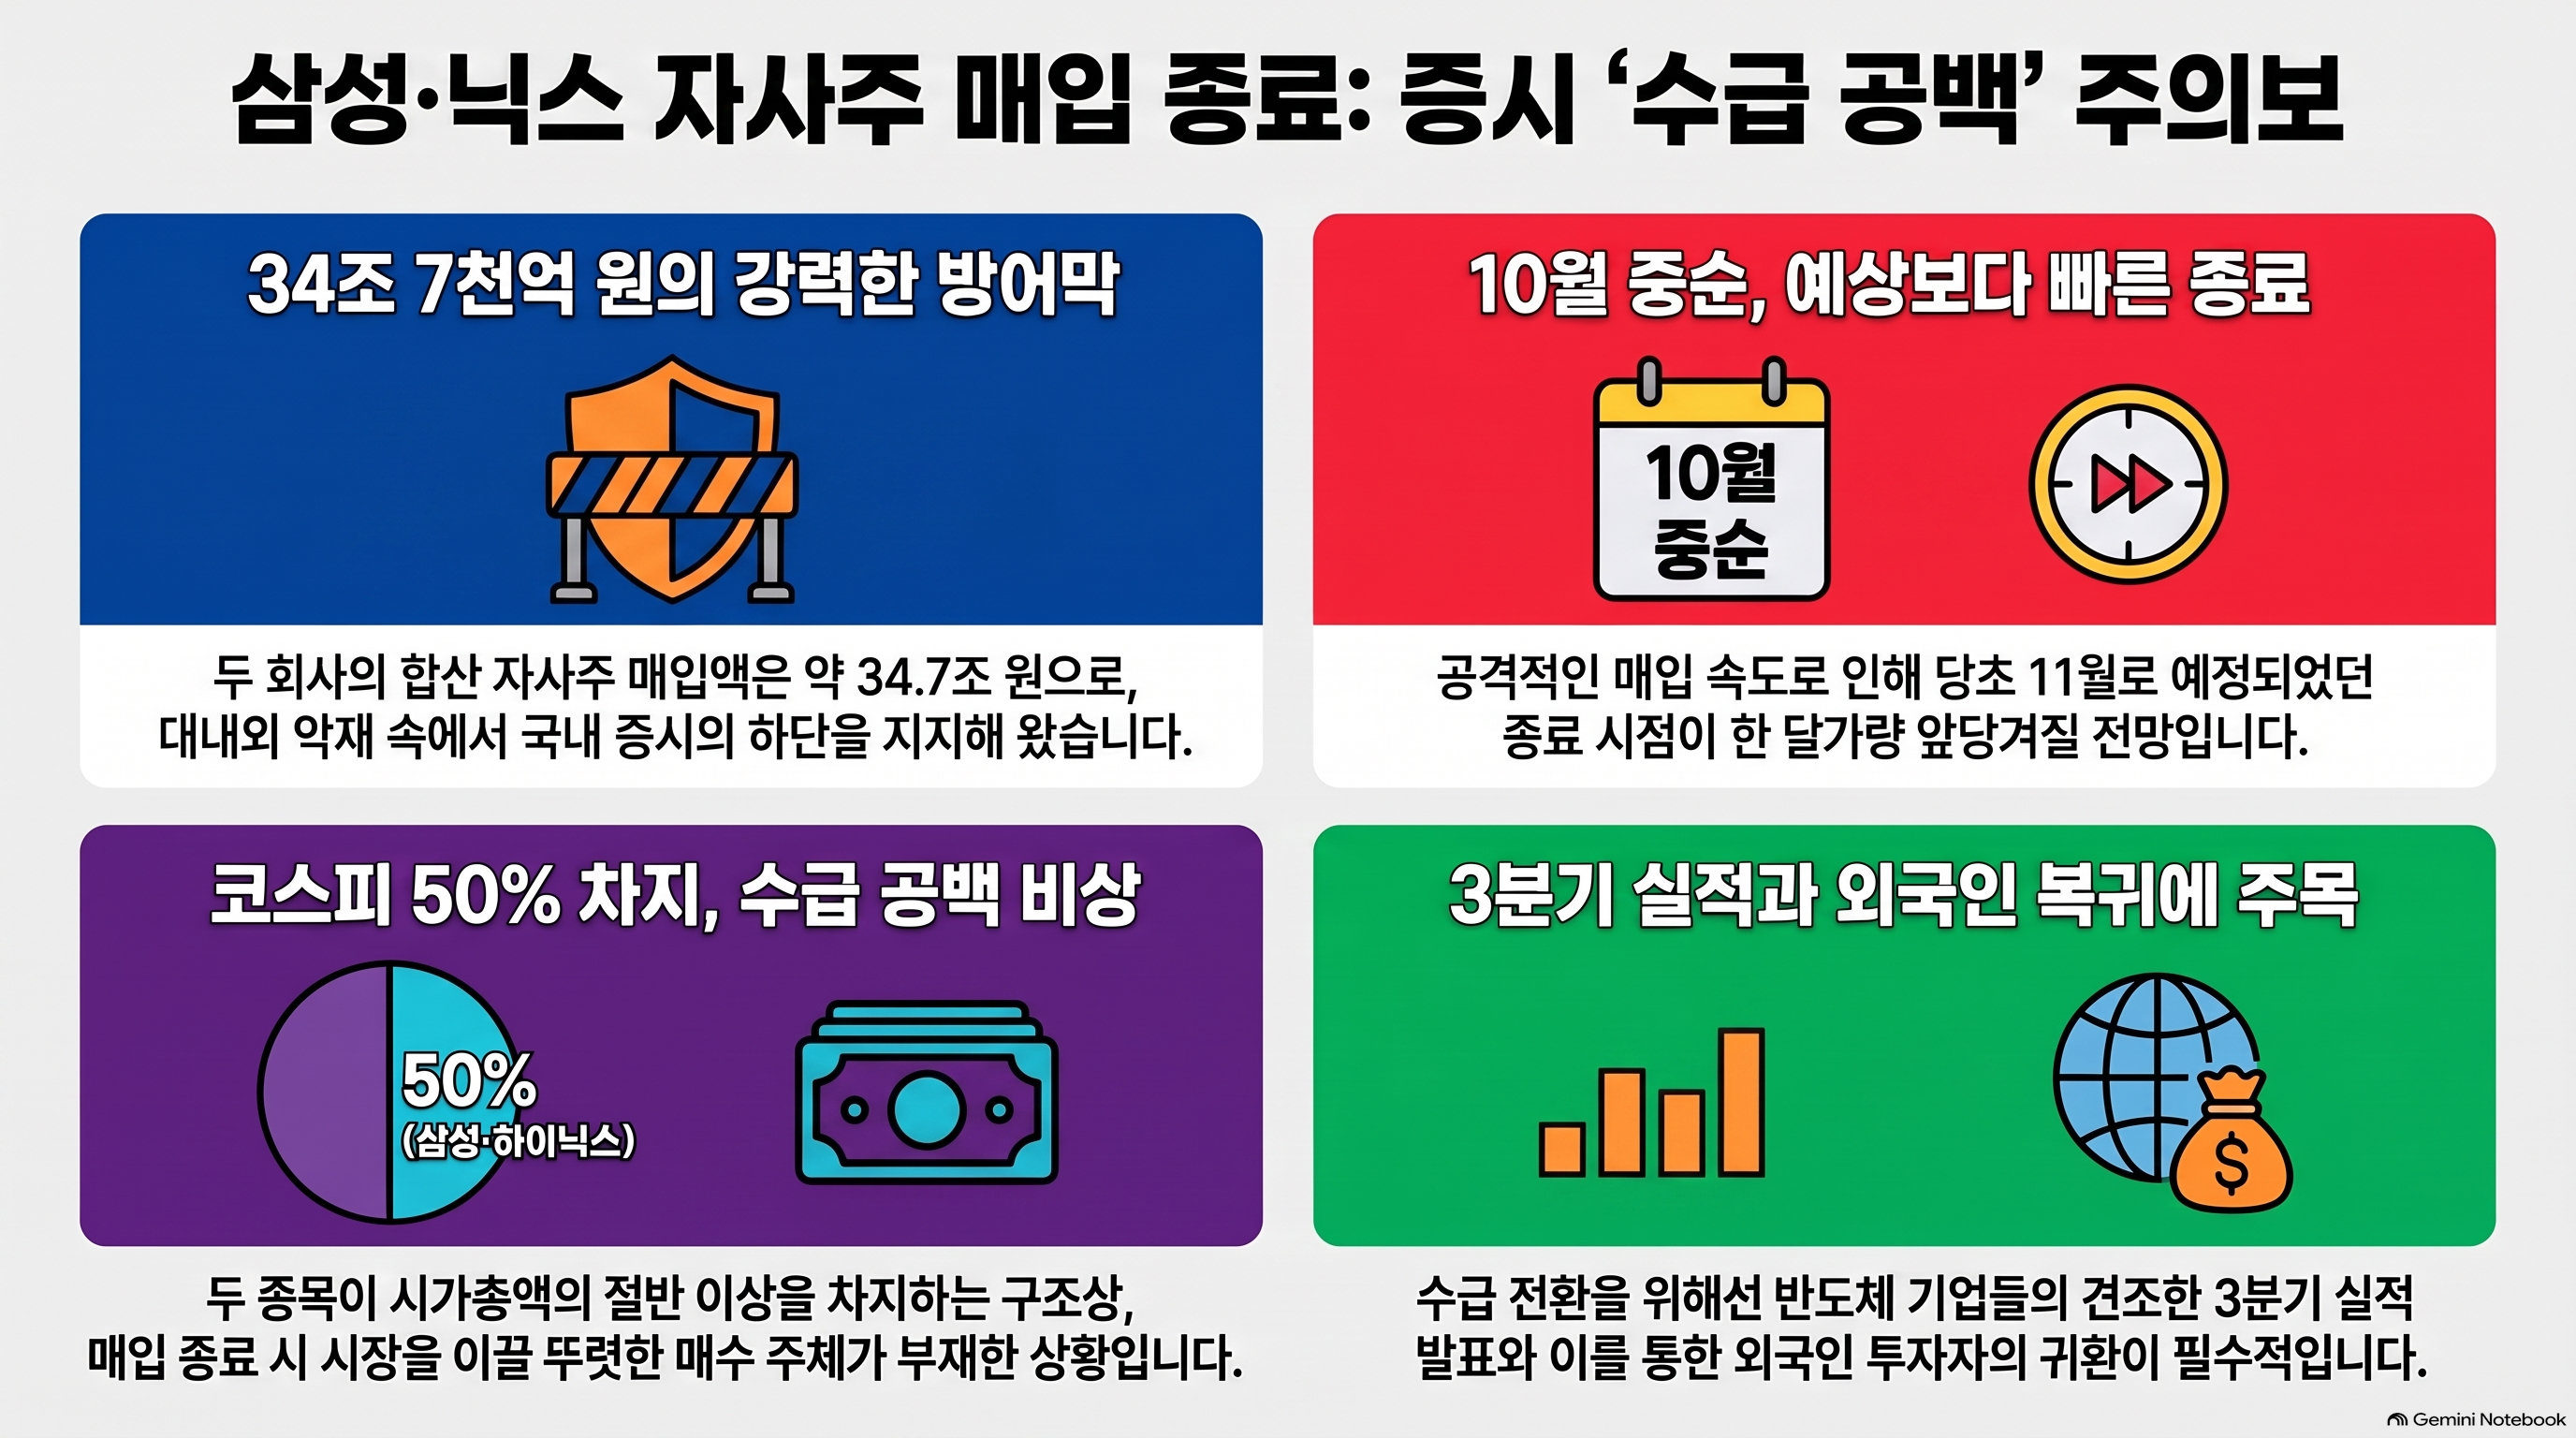
삼성전자와 SK하이닉스가 이번 국면에서 시장에 투입한 자사주 매입 규모는 무려 합산 34조 6,978억 원에 달합니다. 세부적으로는 삼성전자가 10조 3,078억 원(계획 대비 74.69%), SK하이닉스가 무려 24조 3,900억 원을 쏟아부었습니다.
이 거액은 단순히 주가를 부양하는 수단을 넘어, 하락장에서 주가의 '하방 경직성'을 확보하는 결정적인 방패 역할을 했습니다. 전략가로서 주목하는 점은 이 자금이 시장의 변동성을 흡수하며 하락 추세에서의 '베타(Beta)'를 낮췄다는 사실입니다.
"주주 환원 확대가 주가 하방을 보완하는 요인으로 판단한다. 특히 비금융 종목의 자사주 매입은 시장 하락 국면에서 상대적으로 높은 성과와 낮은 하방 베타를 보였다." — 이정빈 신한투자증권 연구원
3. [Takeaway 2] 코스피의 절반을 책임지는 '두 거인'의 무게감
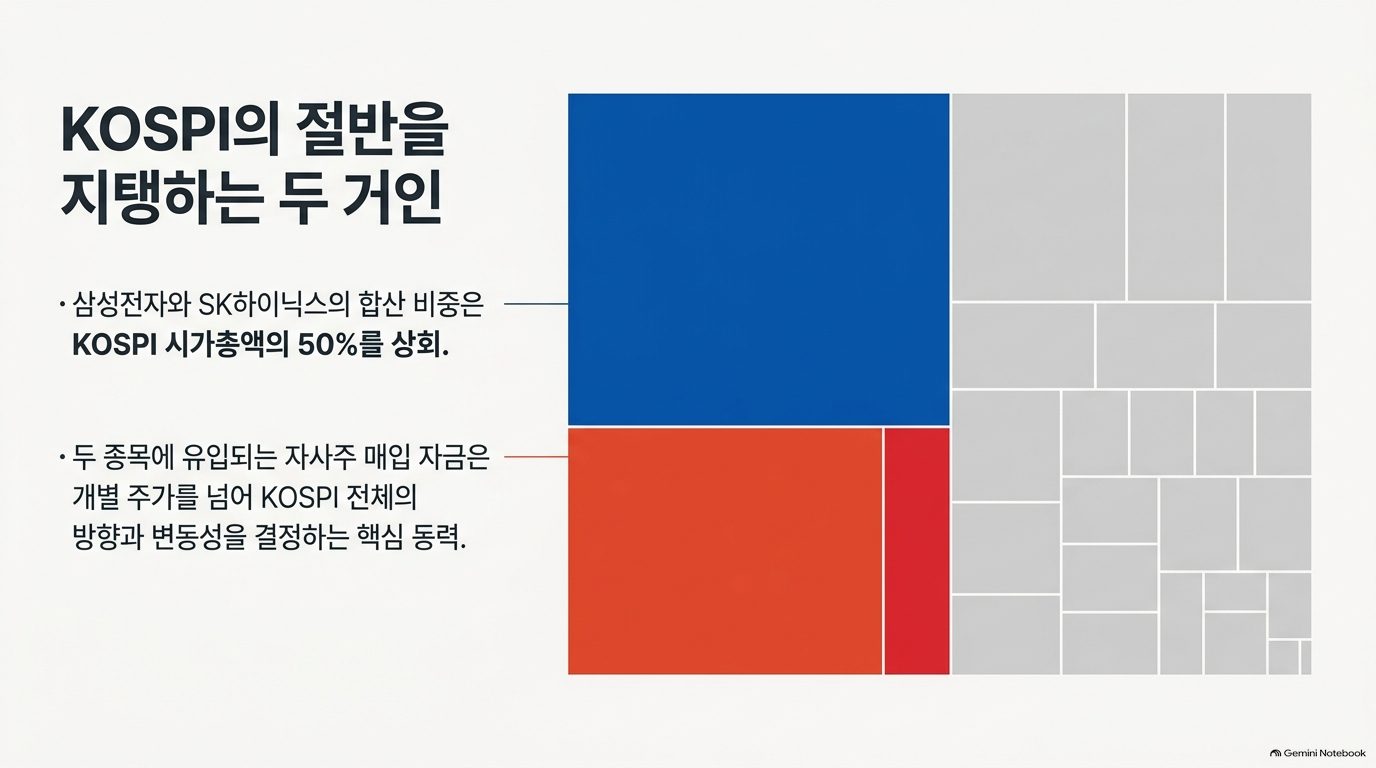
삼성전자와 SK하이닉스가 코스피 시가총액에서 차지하는 합산 비중은 50%를 상회합니다. 이는 두 종목의 수급 상황이 곧 코스피 지수 그 자체가 됨을 의미합니다.
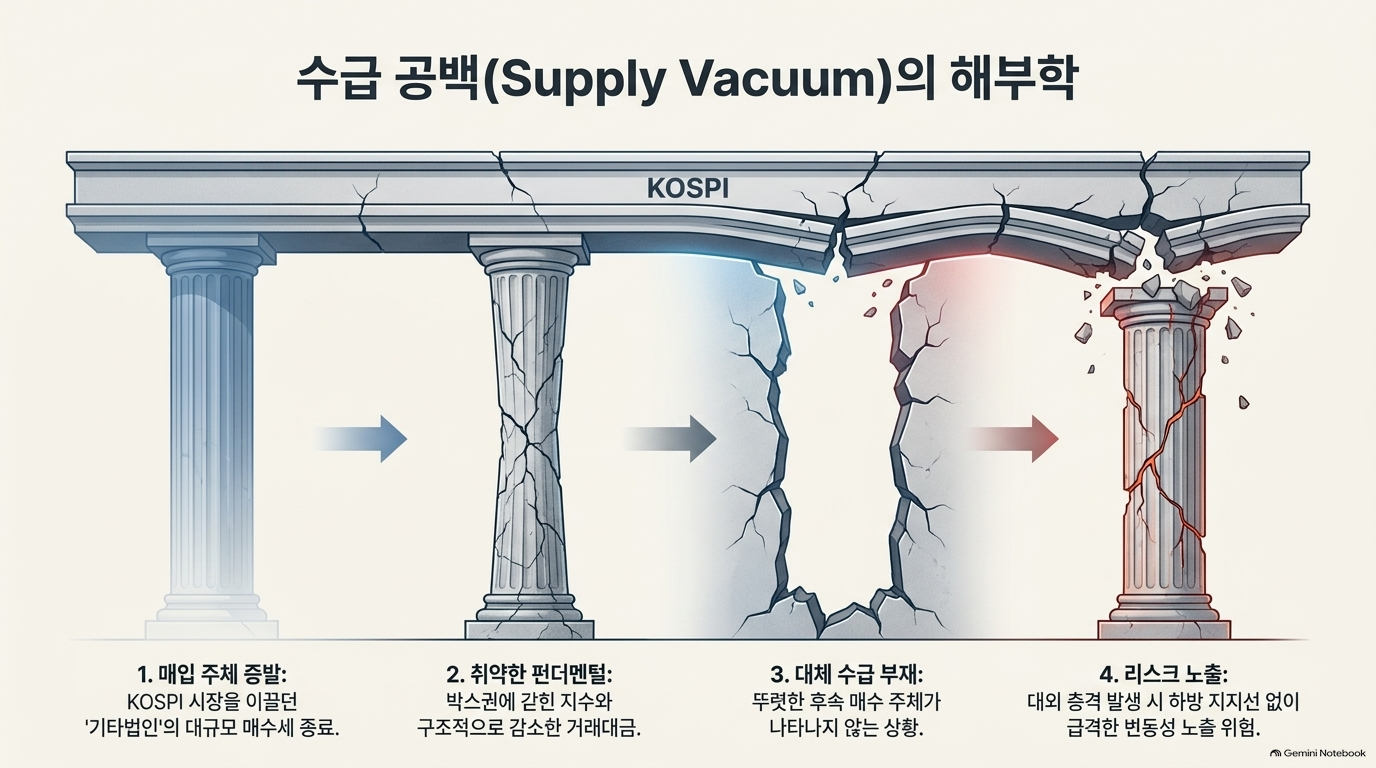
두 거인의 자사주 매입은 지수 전체의 변동성을 낮추는 구조적 안전판이었습니다. 실제로 지난달 20일을 마지막으로 코스피 시장에서 사이드카가 발동되지 않은 점은 우연이 아닙니다. 두 회사의 지속적인 매수세가 지수 급락을 방어하며 시장 전체의 심리적 마지노선을 지켜냈기 때문입니다.
4. [Takeaway 3] 예상보다 빠른 '이별': 11월이 아닌 '10월 중순'의 경고
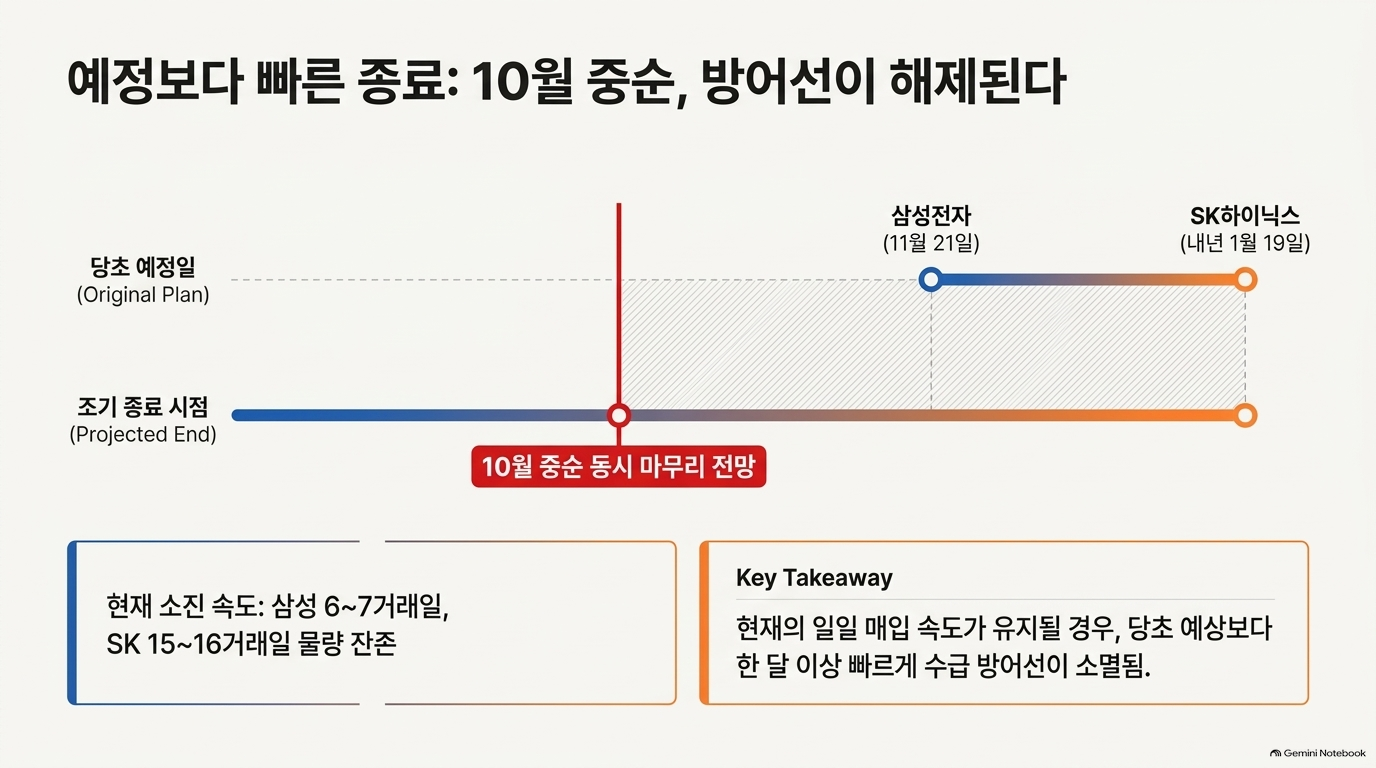
시장이 가장 긴장해야 할 대목은 이 '수급 방어막'의 소멸 시점이 예상보다 훨씬 빠르다는 점입니다. 당초 삼성전자의 매입 종료 예정일은 11월 21일, SK하이닉스는 내년 1월 19일까지로 계획되어 있었습니다. 그러나 최근 가파른 매입 속도로 인해 이 일정이 무려 수개월 앞당겨지는 '수급 절벽(Supply Cliff)'이 가시화되고 있습니다.
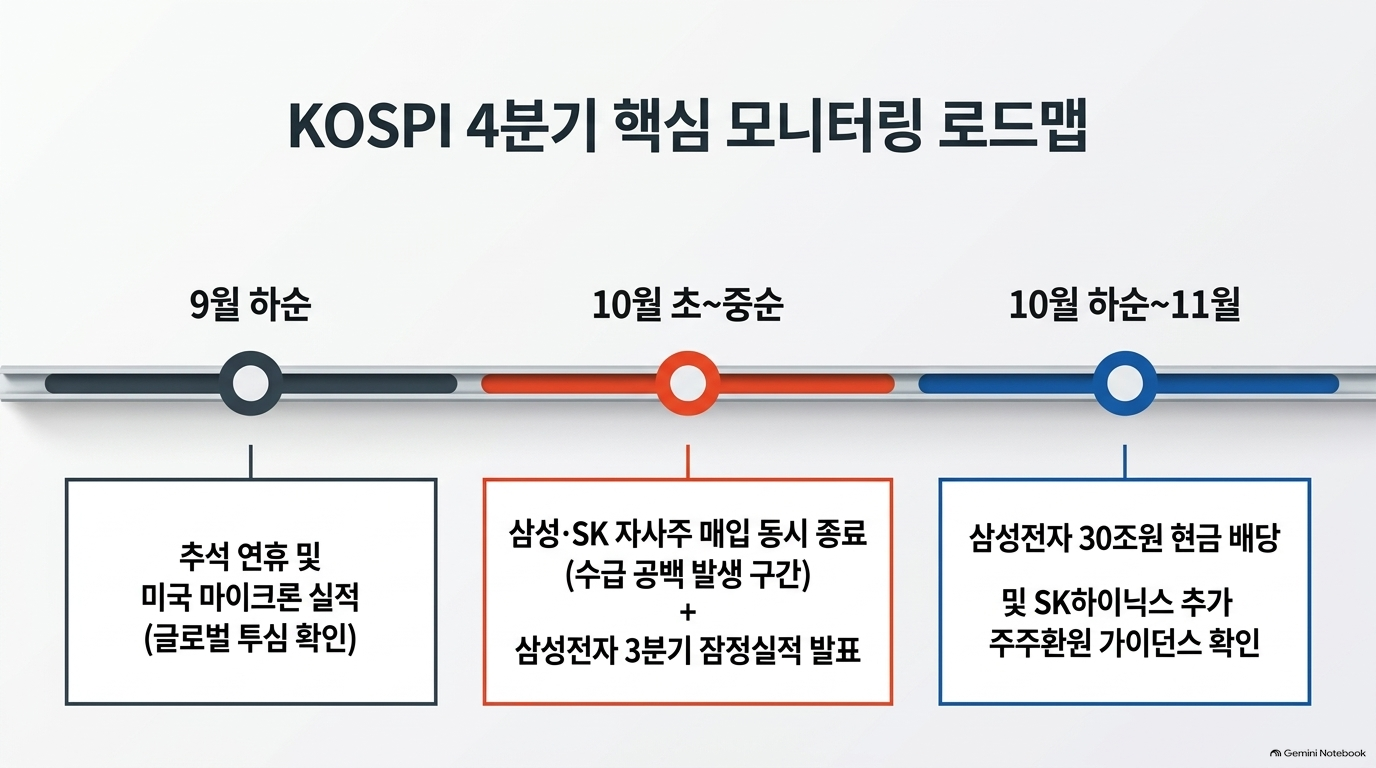
현재 삼성전자는 하루 평균 약 200만 주를 쓸어담고 있으며, 잔여 물량(1,348만 5,968주)을 고려할 때 영업일 기준 단 6~7일이면 매입이 종료됩니다. 하루 65만주를 매입하는 SK하이닉스 역시 약 15~16거래일이면 물량이 소진됩니다. 추석 연휴 등을 감안하면 이르면 10월 중순, 34조 원의 수급 지원은 완전히 종료됩니다. 특히 1월까지 예정됐던 SK하이닉스의 매입이 10월에 끝난다는 것은 시장이 체감할 수급 공백의 충격이 예상보다 클 수 있음을 시사합니다.
5. [Takeaway 4] 수급 공백의 구원투수는 누구인가? (외국인과 실적)
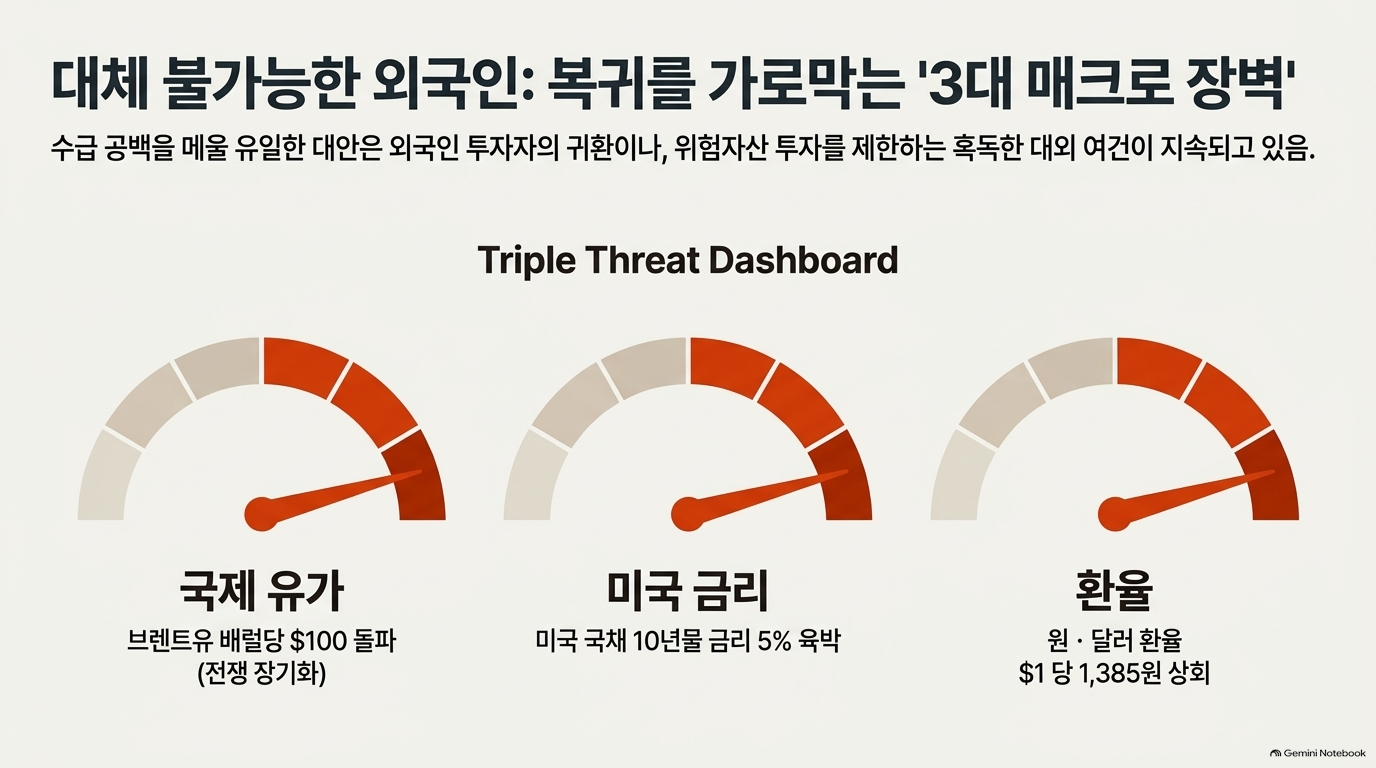
방어막이 사라진 자리를 외국인이 즉각 메워준다면 다행이겠지만, 대외 여건은 여전히 '리스크 오프(위험자산 회피)'를 가리키고 있습니다.
- 브렌트유: 배럴당 100달러 돌파 압력
- 미 국채 10년물 금리: 5% 육박
- 원·달러 환율: 1385원 상회
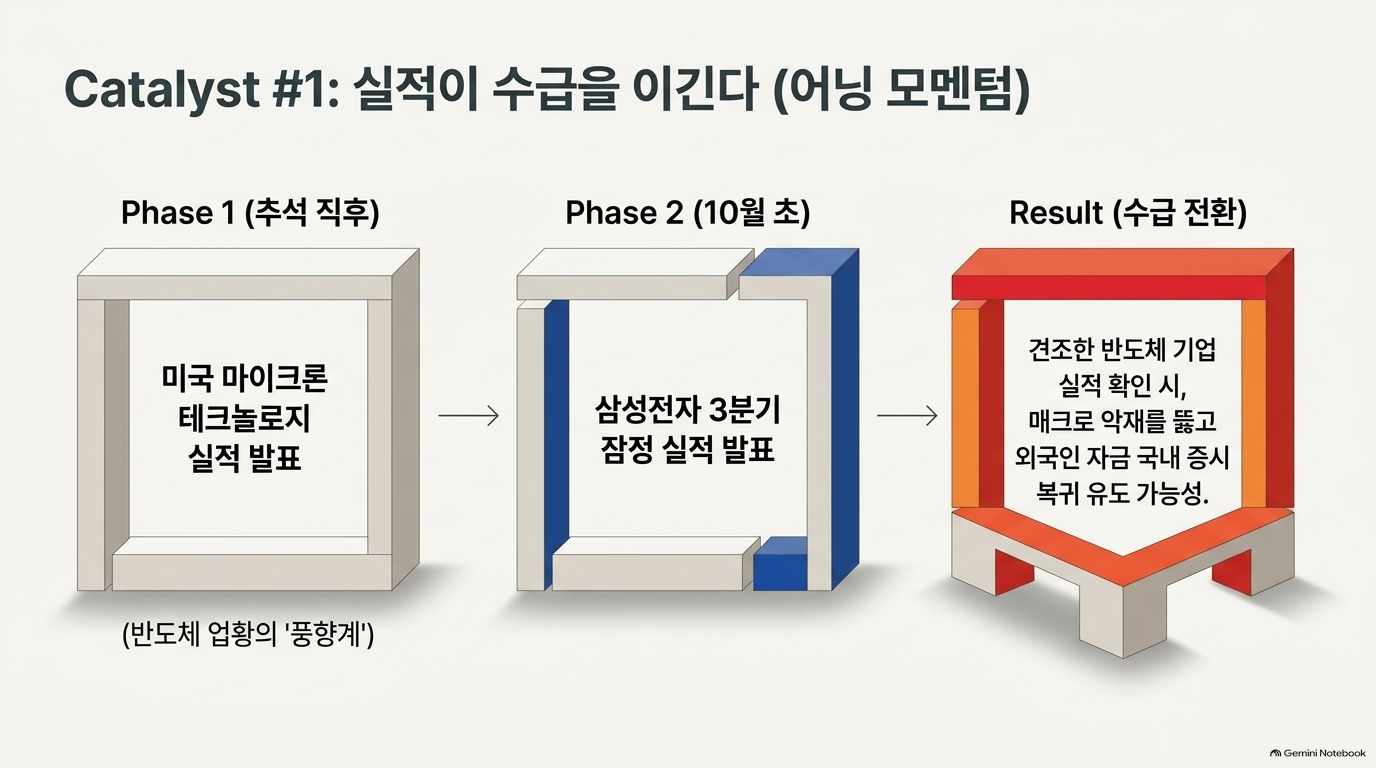
한미 금리차 확대와 환율 압박은 외국인 입장에서 한국 주식을 매수하기 까다로운 환경을 만듭니다. 결국 '수급의 힘'이 아닌 '실적의 힘'으로 버텨야 하는 국면입니다. 반도체 업황의 풍향계인 미국 마이크론의 실적 발표와 10월 초 삼성전자·SK하이닉스의 3분기 잠정 실적이 향후 향방을 결정할 핵심 변수가 될 것입니다.
다만, 전략적 관점에서 희망적인 부분은 추가적인 주주 환원 카드가 남아있다는 점입니다. 이재원 유안타증권 연구원은 삼성전자의 약 30조 원 규모 현금 배당과 SK하이닉스의 기존 40조 원 규모 자사주 매입·소각 행보에 이은 추가 정책 가능성을 언급했습니다. 이러한 강력한 주주 환원 의지가 확인되어야만 외국인의 귀환을 기대할 수 있을 것입니다.

6. 결론: '방어막' 이후의 코스피, 당신의 전략은?
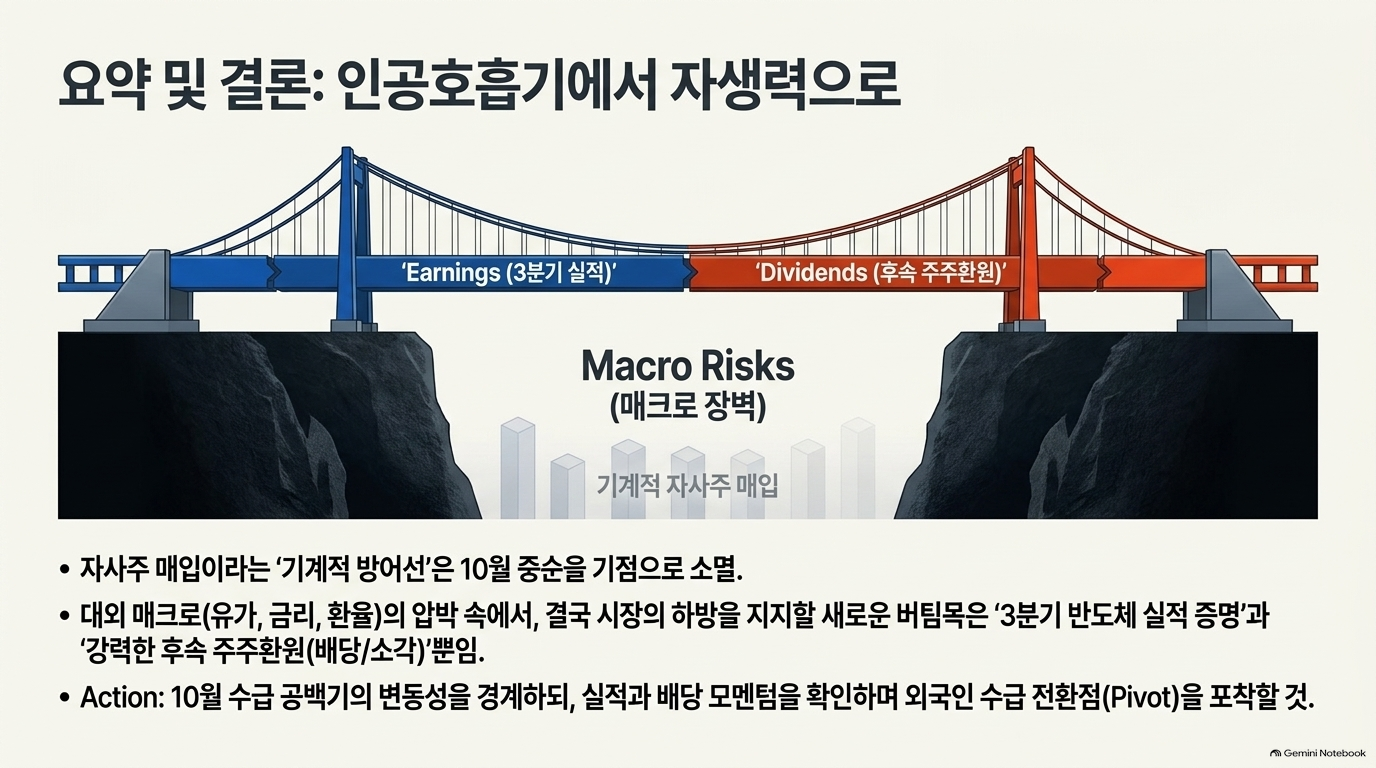
삼성전자와 SK하이닉스의 34조 원 자사주 매입은 대외 악재의 파고 속에서 우리 증시를 지탱해온 든든한 울타리였습니다. 하지만 이 울타리는 10월 중순이면 사라집니다. 이제 시장은 인위적인 수급 지지가 사라진 상태에서, 오로지 기업의 이익 창출 능력과 펀더멘털만으로 변동성을 견뎌내야 하는 진정한 시험대에 오르게 될 것입니다.
거대 자사주 매입이라는 든든한 울타리가 사라진 지금, 우리 시장은 자생적인 펀더멘털만으로 다시 날아오를 수 있을까요? 이제는 막연한 낙관보다는 실적 지표와 추가 주주 환원책이라는 본질적인 카드에 집중하며 변동성 확대에 대비해야 할 시점입니다.
728x90
'배움: MBA, English, 운동' 카테고리의 다른 글
| 단순 챗봇의 시대는 끝났다: '손과 발'을 가진 자율형 에이전트 '헤르메스'가 선사할 업무의 미래 (2) | 2026.09.20 |
|---|---|
| “사람은 가장자리에서 일한다” : 잭 도시가 블록(Block)을 통해 보여준 AI 조직 혁신의 5가지 충격적 진실 (2) | 2026.09.20 |
| Dexterity - 오늘의 성과와 내일의 성장을 동시에 만드는 힘 (0) | 2026.08.03 |
| 역대 최대 규모, SpaceX IPO가 단순한 상장을 넘어 시장의 판도를 바꾸는 5가지 이유 (4) | 2026.05.31 |
| 비염, 단순한 코막힘이 아닙니다: 당신의 뇌와 미래를 바꾸는 '코'의 비밀 (6) | 2026.04.21 |


