1. 서론 (Introduction)
"생성형 AI 전쟁의 진짜 승자는 누구인가?"
그동안 무성한 소문과 추측만 무성했던 이 질문에 대해 금융 시장이 마침내 명확하고 충격적인 답을 내놓았습니다. AI 챗봇 '클로드(Claude)'의 개발사인 앙스트로픽(Anthropic)이 나스닥 상장(티커: ANT)을 전격 완료하며 글로벌 증시를 뜨겁게 달구었습니다.
시장의 예상을 뛰어넘은 폭발적인 흥행은 단순한 기업공개(IPO) 성공을 넘어, AI 산업 전체의 패권이 어디로 이동하고 있는지를 보여주는 역사적 분수령이 되었습니다. 기관 및 개인 투자자들의 유례없는 매수세를 끌어모으며 거대한 기록을 세운 앙스트로픽 IPO의 핵심 지표와 함께, 이번 상장이 드러낸 가장 놀랍고 충격적인 5가지 반전 포인트를 재무적 관점에서 정밀하게 분석합니다.
2. 포인트 1: 스페이스엑스를 제친 역대 최대 규모의 IPO 기록 경신
역대 공모주 시장의 모든 기록을 갈아치운 앙스트로픽의 압도적 상장
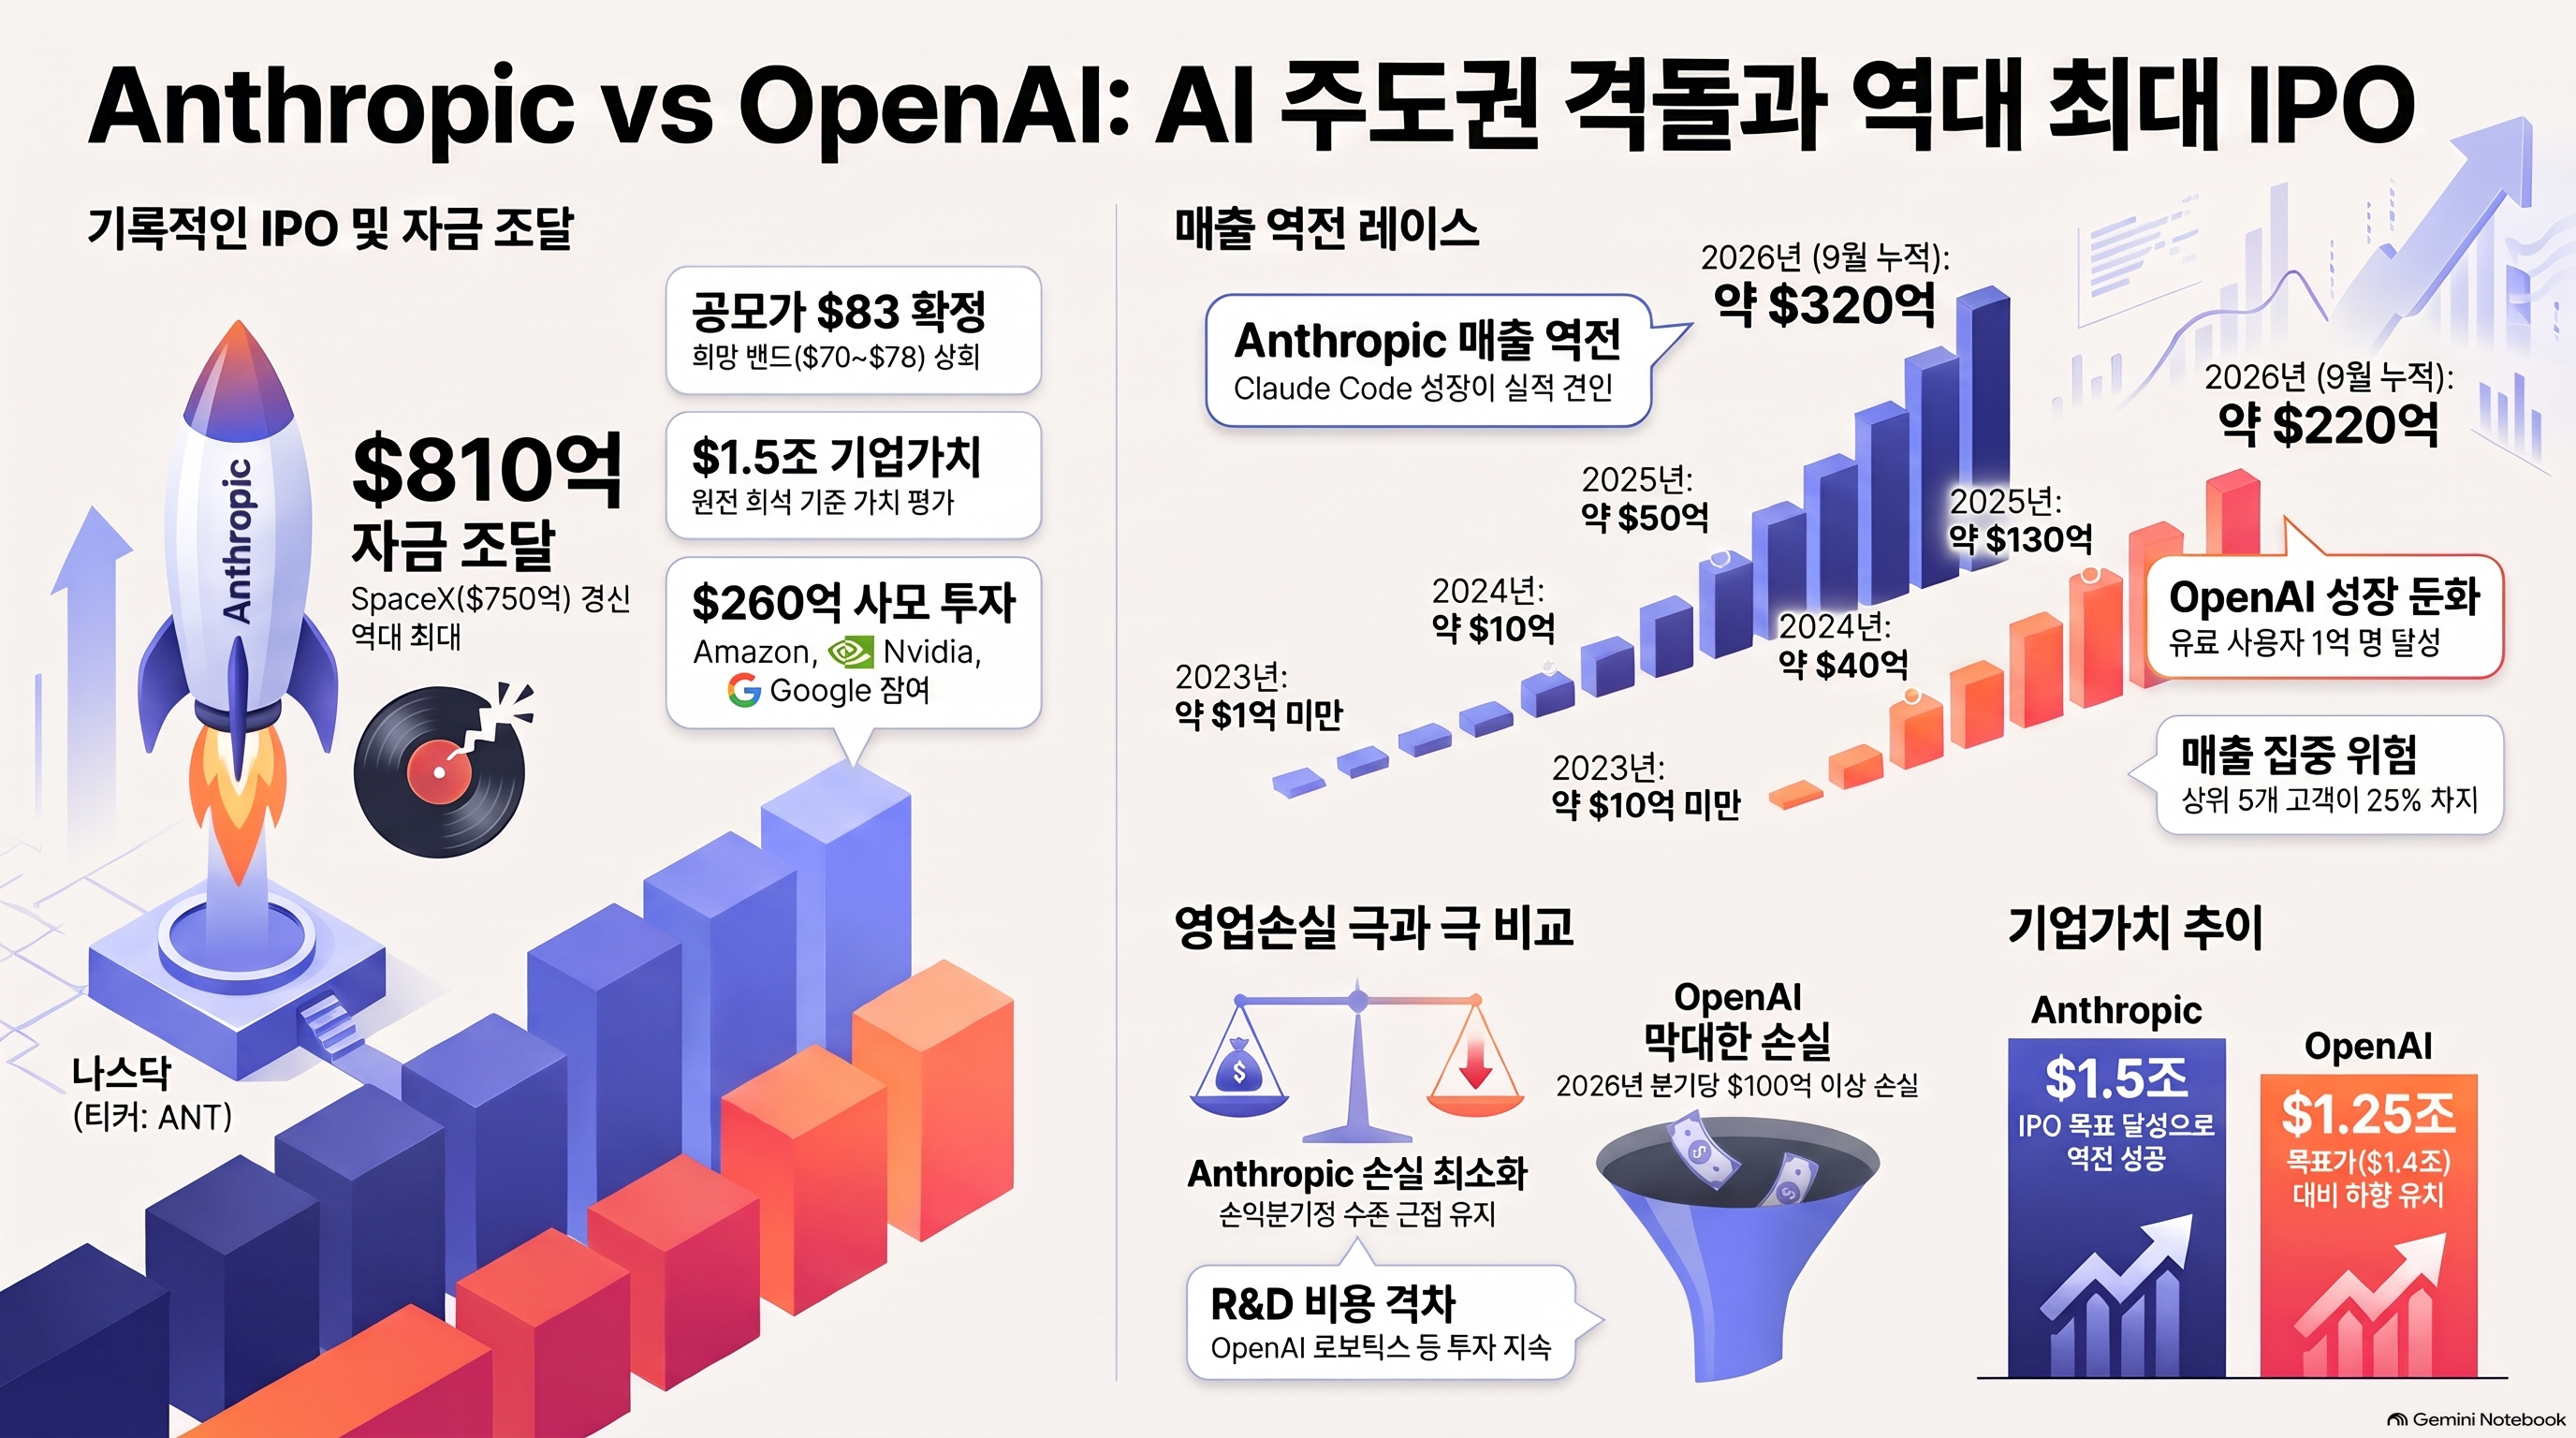
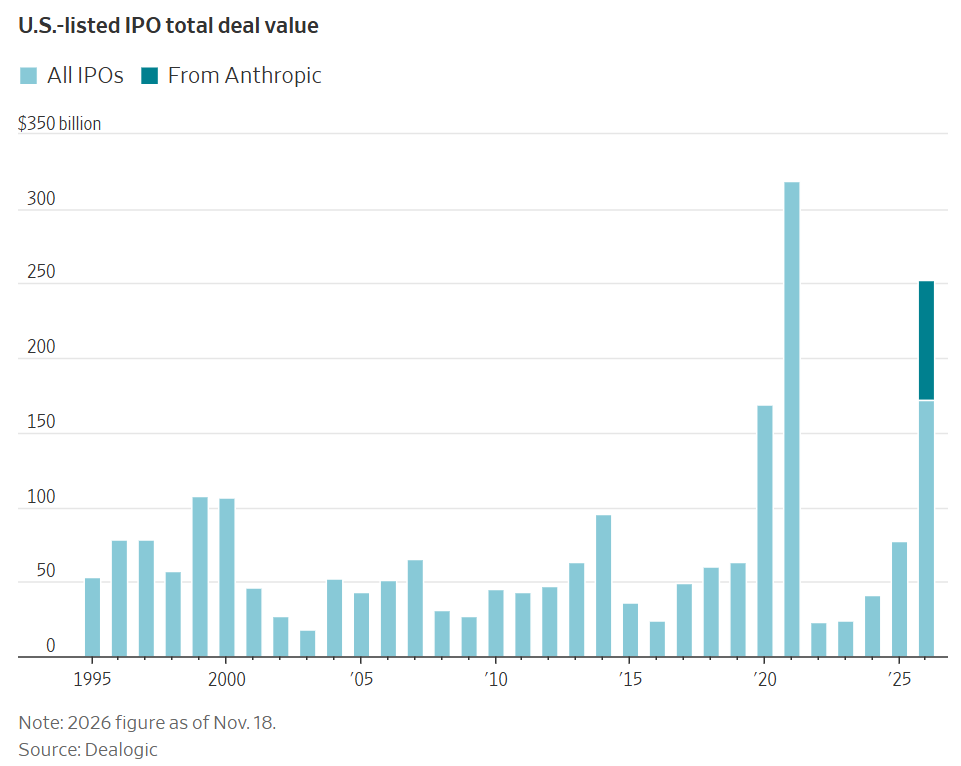
이번 앙스트로픽의 나스닥 상장은 기존 기술주와 대형 공모주가 세운 수치를 일제히 경신하며 글로벌 금융사에 새로운 이정표를 세웠습니다. 공모가 희망 밴드를 대폭 초과했음에도 폭발적인 기관 수요가 몰리면서 역사상 최대 조달 금액을 달성했습니다.
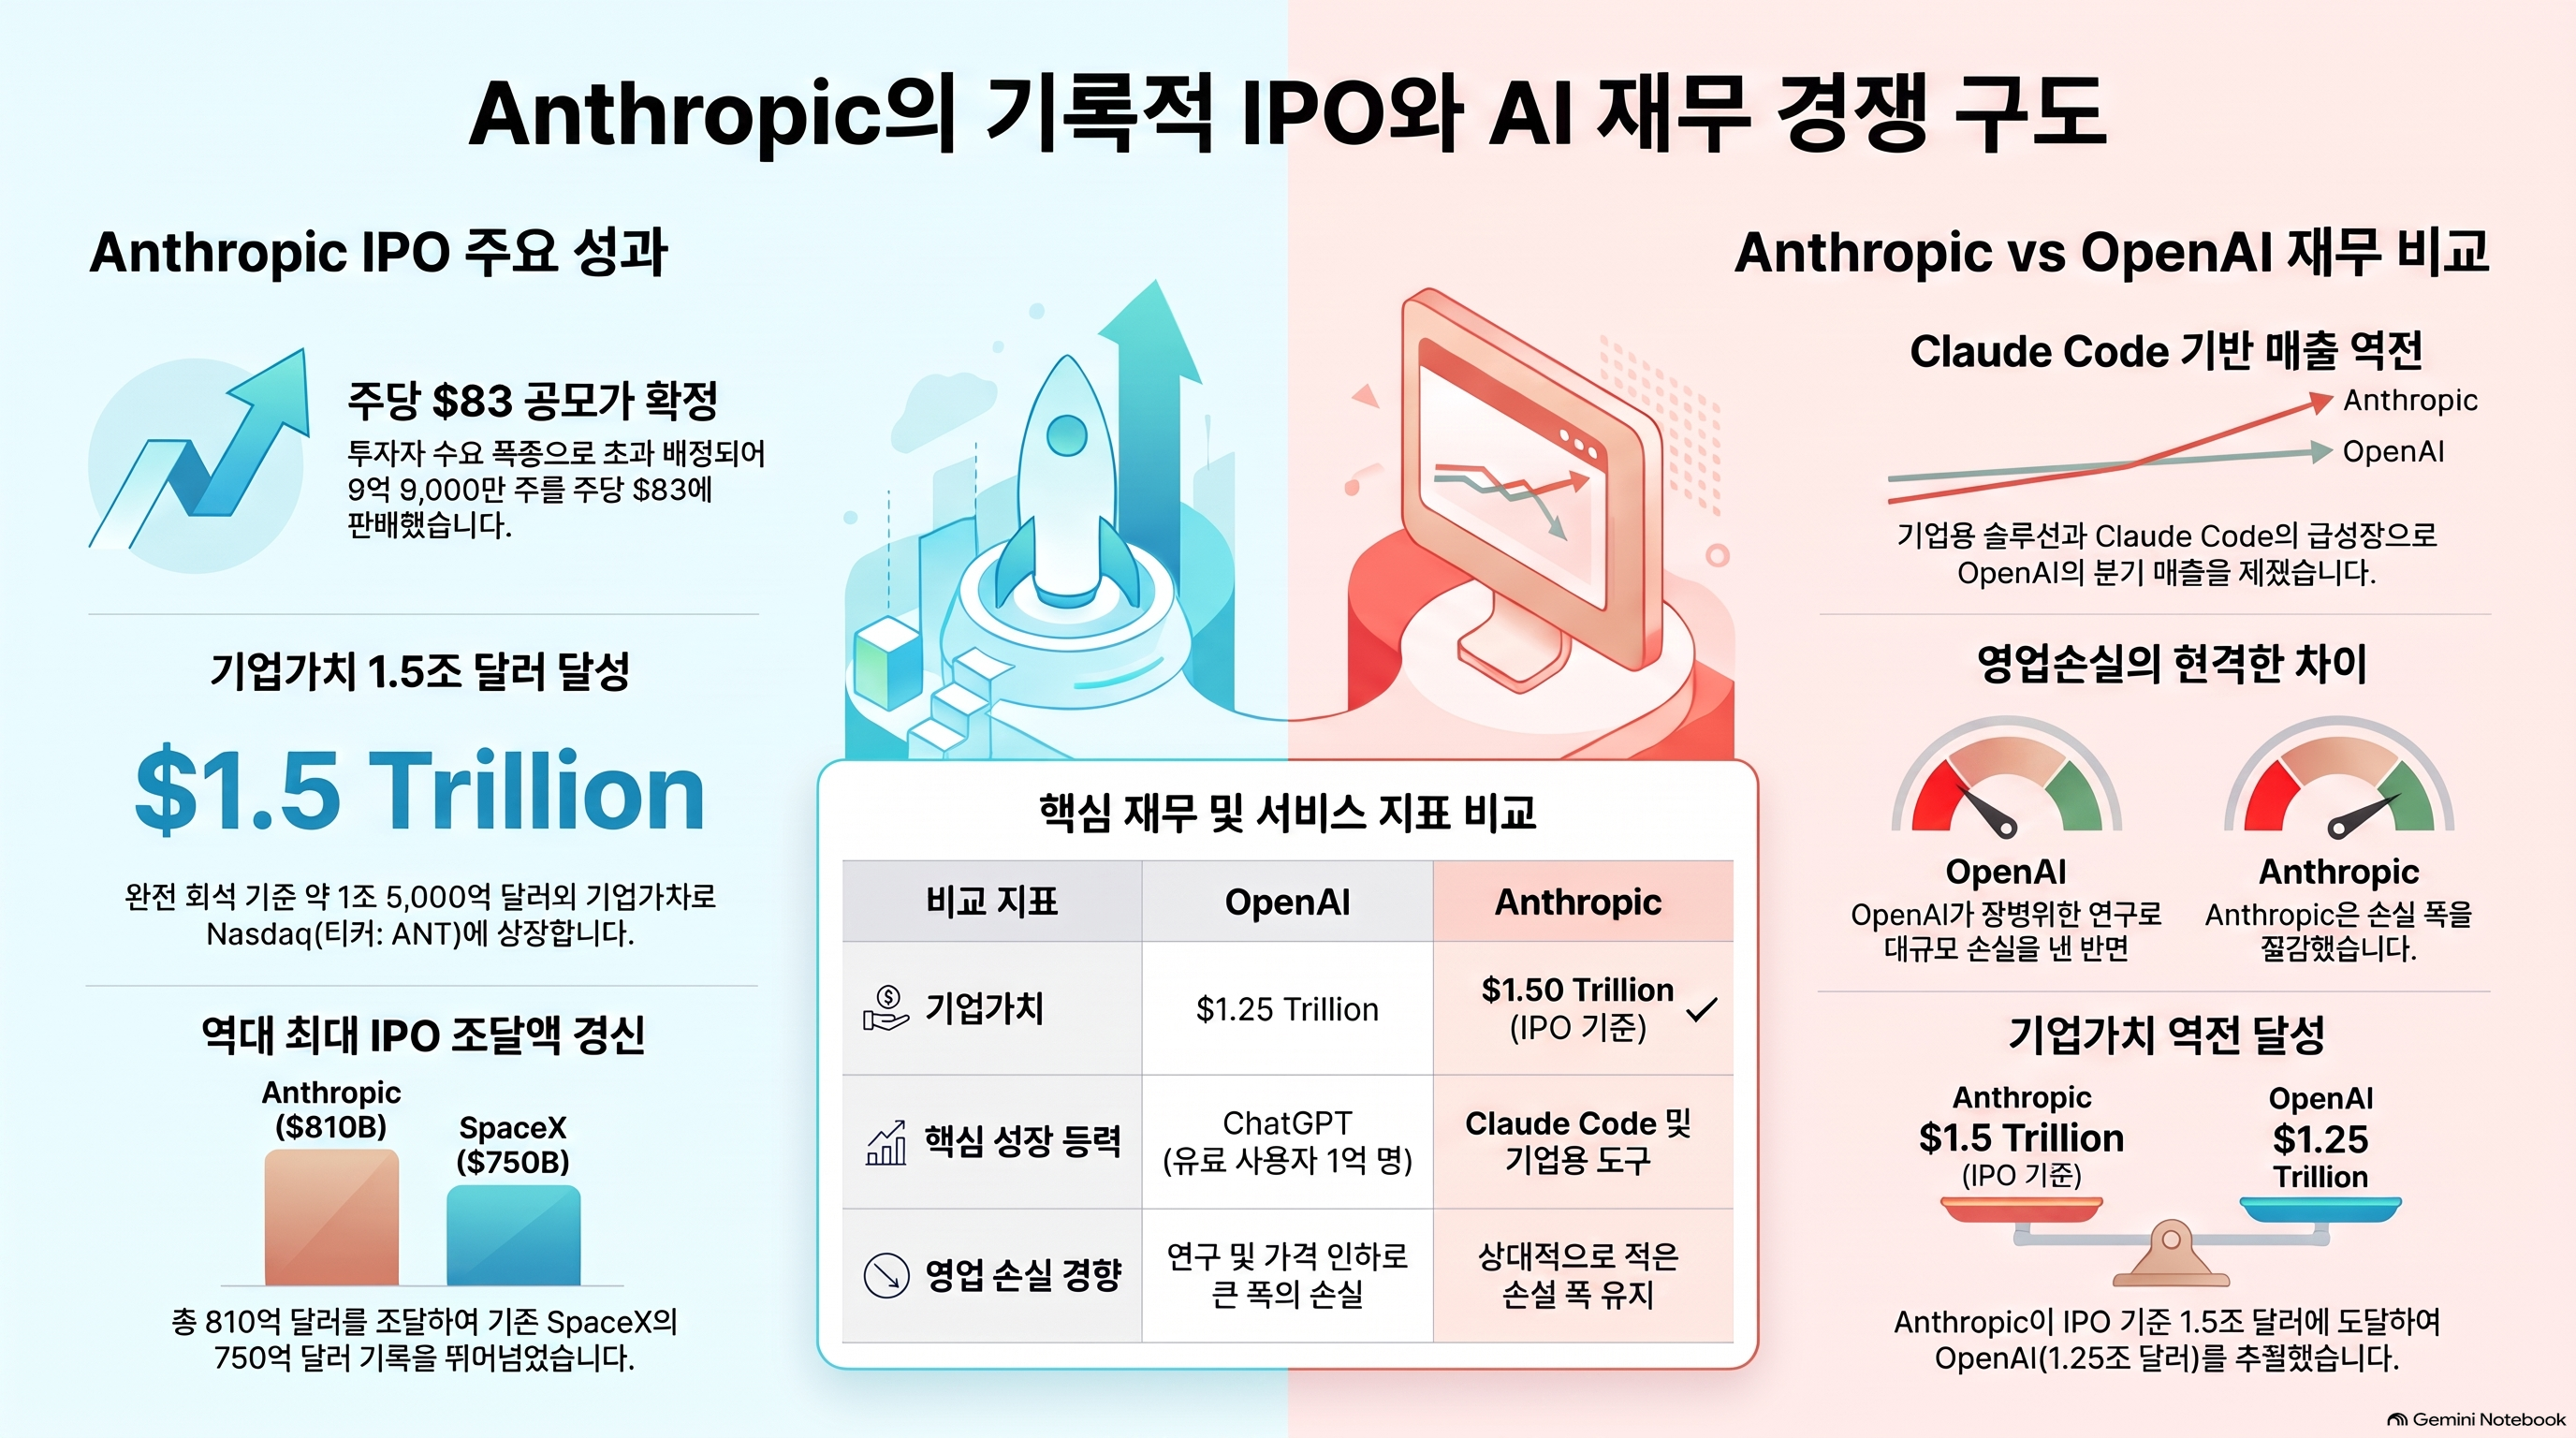
- 주당 공모가: $83 (당초 회사 측이 제시했던 희망 범위 $70~$78 상단 전격 초과)
- 공모 주식 수: 9억 8,000만 주 (초기 계획이었던 8억 2,500만 주 대비 대폭 증량 발행)
- 총 공모 조달 금액: 810억 달러 ($81 Billion)
- 종전 최고 기록 비교: 지난 6월 스페이스엑스(SpaceX)가 수립한 역대 최대 IPO 조달액(750억 달러) 경신
- 완전 희석 기준 기업가치: 스톡옵션 및 미행사 워런트를 모두 포함한 완전 희석(Fully Diluted) 기준 약 1조 5,000억 달러 ($1.5 Trillion) 달성
- 사모 주식 판매(Private Placement): 아마존(Amazon), 엔비디아(Nvidia), 구글(Google) 등 핵심 전략 파트너 그룹으로부터 260억 달러 추가 조달 예정
로드쇼 기간 중 AI 관련 주식의 변동성이 확대되고, 엔비디아의 젠슨 황 CEO가 전격 사임하는 등 굵직한 시장 악재가 연이어 터졌습니다. 그럼에도 불구하고 뮤추얼 펀드, 헤지펀드, 벤처캐피털, 개인 투자자에 이르기까지 전 방위적인 폭발적 청약 수요가 이어졌습니다. 투자자들은 대규모(Jumbo) 주문을 넣고도 주식을 거의 배정받지 못할까 조바심을 낼 정도로 전례 없는 열기를 보였습니다.
3. 포인트 2: '클로드 코드(Claude Code)'가 이끈 역전극: 오픈AI의 매출을 넘어서다
소비재 챗봇의 한계를 뚫고 엔터프라이즈 AI 시장을 지배한 앙스트로픽
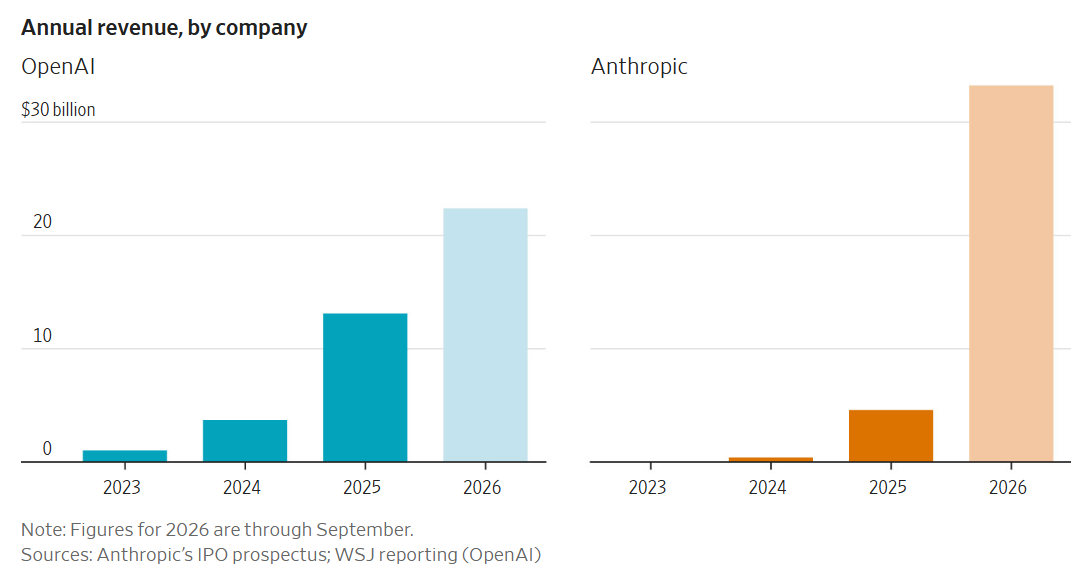
그동안 생성형 AI 시장의 절대강자는 챗GPT를 앞세운 오픈AI(OpenAI)였습니다. 오픈AI는 최근 챗GPT의 유료 구독자 수가 1억 명(주간 활성 사용자 수의 8.5%)에 달한다고 발표하며 B2C 시장에서의 압도적 지배력을 과시해 왔습니다.
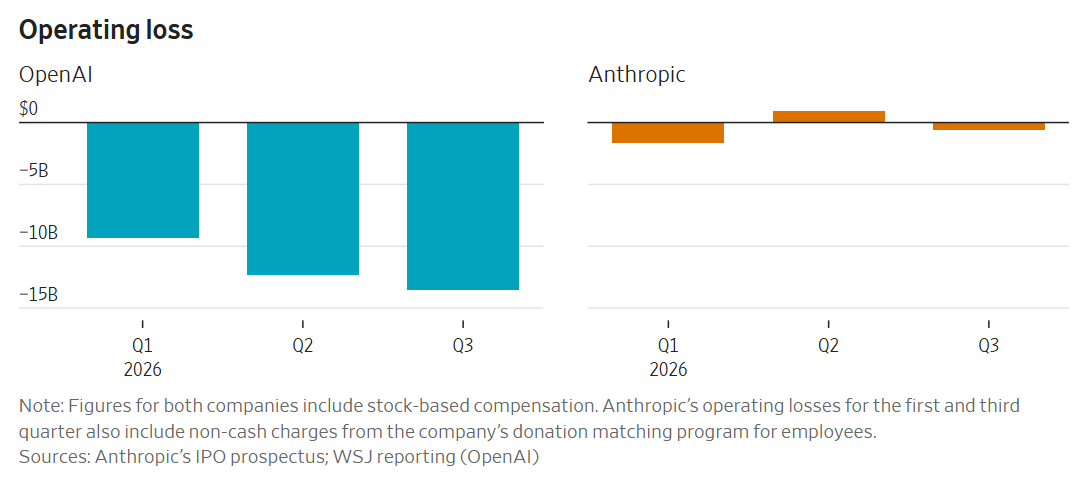
그러나 2026년 봄과 여름을 지나며 시장의 판도가 완전히 뒤바뀌었습니다. 앙스트로픽이 선보인 코딩 전용 AI 도구 '클로드 코드(Claude Code)'와 강력한 엔터프라이즈(B2B) 제품군이 기업 현장에 급속도로 침투하면서 외형 성장에 폭발적인 불을 지폈습니다. 2026년 3분기 앙스트로픽의 분기 매출은 약 160억 달러($16B)로 치솟으며 동기간 약 95억 달러($9.5B)에 그친 오픈AI를 크게 따돌렸습니다. 2026년 9월까지의 누적 연간 매출 역시 앙스트로픽이 300억 달러($30B) 이상을 기록하며 오픈AI(약 220억 달러)를 가볍게 제쳤습니다.
이러한 예상을 깨는 추격전에 오픈AI 내부 생태계는 거센 후폭풍을 맞이했습니다. 경영진을 전격 교체하는가 하면, 한때 큰 기대를 모았던 소셜 비디오 앱 '소라(Sora)' 프로젝트를 축소했습니다. 나아가 클로드 코드의 독주에 맞서기 위해 코덱스(Codex) 이용 가격을 인하하는 등 리더십 복원을 위한 전면 재정비에 착수했습니다.
4. 포인트 3: 천양지차의 영업손실: '천문학적 적자' 오픈AI vs '실속 파' 앙스트로픽
방대한 연구비 지출의 오픈AI와 손익분기점에 근접한 앙스트로픽의 손익 구조 비교
두 공룡 기업의 재무제표에서 투자자들이 가장 주목한 지점은 극명하게 갈린 영업손실(Operating Loss)의 체질이었습니다.
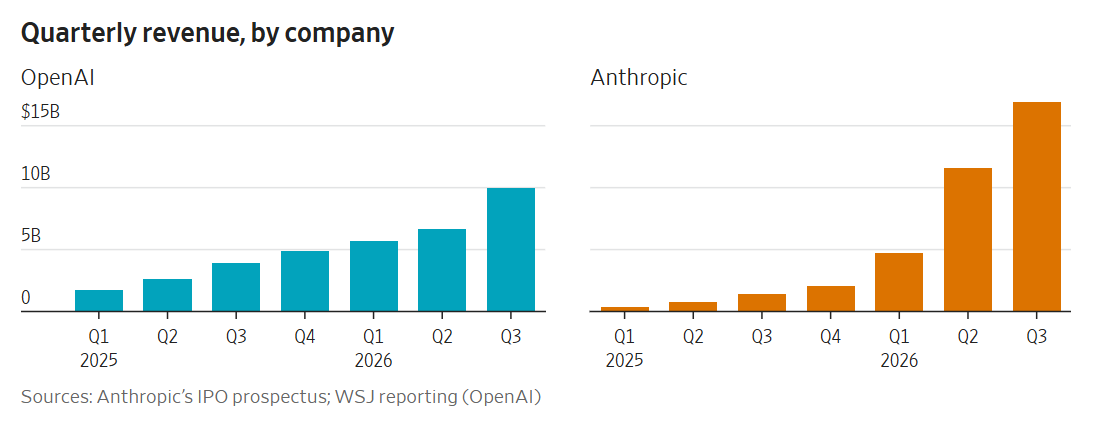
- 오픈AI의 천문학적 적자 구조: 오픈AI는 2026년 들어 분기당 100억 달러에서 최대 150억 달러(1분기 -$10B, 2분기 -$13B, 3분기 -$14.5B 수준)에 달하는 거대한 영업손실을 기록했습니다. 로보틱스, 이미지 생성 등 장기 R&D 프로젝트에 비용이 쏟아부어진 데다, 클로드 코드와 겨루기 위해 코덱스 가격을 인하하면서 수익성이 더욱 압박받았습니다.
- 앙스트로픽의 뛰어난 비용 효율성: 반면 앙스트로픽은 폭발적인 매출 성장 속에서도 손익분기점(BEP) 수준의 훌륭한 비용 통제력을 보여주었습니다. 특히 2026년 2분기에는 소폭의 영업이익(Operating Profit)을 달성했습니다. 1분기와 3분기에 발생한 소액의 영업손실 역시 주식 기준 보상(Stock-based compensation) 외에 **임직원 기부 매칭 프로그램에 따른 비현금성 비용(Non-cash charges)**이 포함된 결과로, 실제 사업 운영 전반의 펀더멘털은 매우 탄탄했음이 증명되었습니다.
오픈AI는 수익성을 보완하기 위해 올해 초부터 챗GPT 내 광고(Advertising)를 도입하고, 3분기 들어 그렉 브록만(Greg Brockman) 사장이 "놀라운 매출 굴절(Incredible revenue inflection)"을 이루어냈다고 밝혔으나 현금 소진 속도는 여전히 부담스러운 수준입니다. 투자자들에게는 대규모 적자를 내는 연구형 모델보다, 실속 있게 수익을 내며 자생력을 갖춘 앙스트로픽의 효율적 재무 모델이 한층 매력적인 투자처로 부각되었습니다.
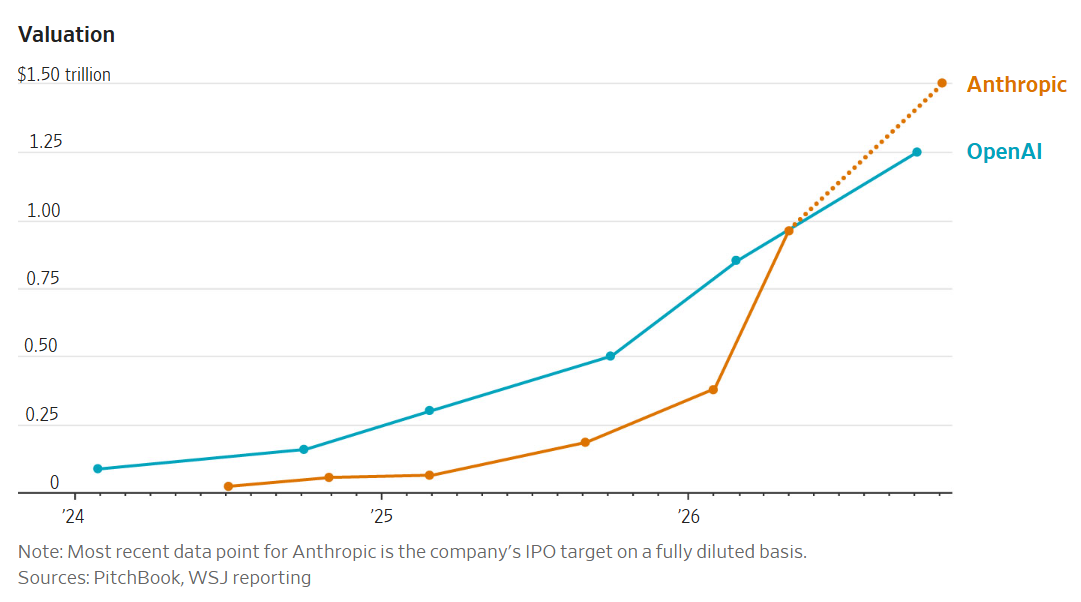
5. 포인트 4: $1.25조 vs $1.5조, 기업가치(Valuation)의 골든크로스
시장 평가의 역전: AI 생태계 최고 가치 기업의 왕좌가 교체되다
오랜 기간 동안 기업가치 면에서 오픈AI는 앙스트로픽을 까마득히 앞서 있었습니다. 그러나 2026년 봄을 기점으로 두 회사의 가치 격차가 급격히 줄어들기 시작했고, 이번 IPO를 통해 마침내 '기업가치 골든크로스'가 완성되었습니다.
최근 자금 조달 라운드에서 오픈AI는 당초 목표했던 1조 4,000억 달러에 미치지 못하는 1조 2,500억 달러($1.25 Trillion)의 기업가치를 인정받는 데 그쳤습니다. 반면, 지난 5월 펀딩 라운드에서 약 9,650억 달러로 평가받았던 앙스트로픽은 이번 나스닥 상장을 통해 완전 희석 기준 1조 5,000억 달러($1.5 Trillion) 이상의 평가를 받아내며 명실상부한 세계 최고 가치의 AI 기업으로 등극했습니다.
6. 포인트 5: 화려한 성장 뒤에 숨겨진 리스크와 회계의 비밀
투자의 시각을 넓히는 매출 집중도 리스크와 회계 처리 방식(Gross vs Net)의 착시 효과
화려한 IPO 흥행 뒤에는 투자자가 신중하게 파악해야 할 내재적 리스크와 회계 착시 요인이 존재합니다.
- 매출 집중도(Revenue Concentration) 리스크: 앙스트로픽의 증권신고서(Prospectus)에 따르면, 2026년 9월까지의 9개월간 전체 매출 중 25%가 단 5개의 주요 고객사에서 발생했습니다. 이는 상위 고객사의 이탈이나 계약 조건 변경 시 실적에 치명적인 타격을 줄 수 있음을 뜻합니다.
- 총매출(Gross) vs 순매출(Net) 인식의 회계 처리 차이: 앙스트로픽은 클라우드 파트너를 통해 발생하는 기술 판매액 전체를 **총매출(Gross Revenue)**로 인식하고, 파트너사에 지급하는 수수료를 영업비용으로 처리합니다. 반면, 오픈AI는 핵심 클라우드 파트너인 마이크로소프트(Microsoft)와의 매출 배분금을 제외한 **순매출(Net Revenue)**만을 매출로 집계합니다.
[재무 에디터의 핵심 인사이트] 이러한 회계 기준의 차이는 앙스트로픽의 매출 외형(Top-line)이 오픈AI에 비해 상대적으로 더 부풀려 보이는 착시 효과를 만듭니다. 앞서 살펴본 앙스트로픽의 압도적인 매출 선점(포인트 2)에는 이러한 회계적 인식 기준의 착시 효과가 일부 반영되어 있다는 점을 냉정하게 간파해야 합니다. 따라서 상장 이후 주가의 장기 향방을 판단할 때 단면적인 매출액 수치 너머의 실질적 수수료 구조를 반드시 교차 검증해야 합니다.
7. 결론 및 생각할 거리 (Conclusion & Final Thought)
앙스트로픽의 $1.5조 나스닥 상장은 B2B 엔터프라이즈 중심의 실속형 성장과 비용 효율성이 천문학적 연구 투자 모델을 압도할 수 있음을 입증한 AI 산업의 역사적 사건입니다.
810억 달러라는 전대미문의 공모 자금을 확보한 앙스트로픽은 AI 생태계의 주도권을 확보했으며, 내년(2027년) 상장을 목표로 준비 중인 오픈AI에게 거대한 재무적·전략적 압박을 가하게 되었습니다.
과연 앙스트로픽의 내실 있는 B2B 중심 실속형 성장이 장기 독주 체제를 구축할 것인가, 아니면 대규모 R&D 투자를 이어가는 오픈AI가 내년 IPO를 기점으로 반격에 성공할 것인가? 기술 생태계의 다음 왕좌를 차지할 주인공은 누구라고 생각하시나요?
728x90
'배움: MBA, English, 운동' 카테고리의 다른 글
| 패배 뒤에 선택한 것은 변화가 아니라 더 강한 트럼프였다 (0) | 2026.11.07 |
|---|---|
| 해외 출장 VPN 추천|NordVPN 활용법과 GamsGo 구매 전 확인할 점 (1) | 2026.09.24 |
| 성공은 개인의 능력인가, 시대와 환경의 산물인가 - "리더는 언제 차이를 만들어내는가" 재레드 다이어몬드 (1) | 2026.09.22 |
| 삼전·닉스 '34조원 방어막'의 끝? 코스피 수급 공백에 대비하는 4가지 핵심 인사이트 (2) | 2026.09.20 |
| 단순 챗봇의 시대는 끝났다: '손과 발'을 가진 자율형 에이전트 '헤르메스'가 선사할 업무의 미래 (2) | 2026.09.20 |


